11.1% anual
Ser dueño de empresas que generan utilidades y las reinvierten. Puede subir y bajar más en el corto plazo, pero es el motor real de creación de patrimonio en el largo plazo.
Inicio › Herramientas › Comparador
Compara bolsa, Cetes, UDI y dinero en efectivo con lo que rindió cada uno en México de 2000 a 2025. Mueve el plazo y mira cómo el tiempo cambia todo.
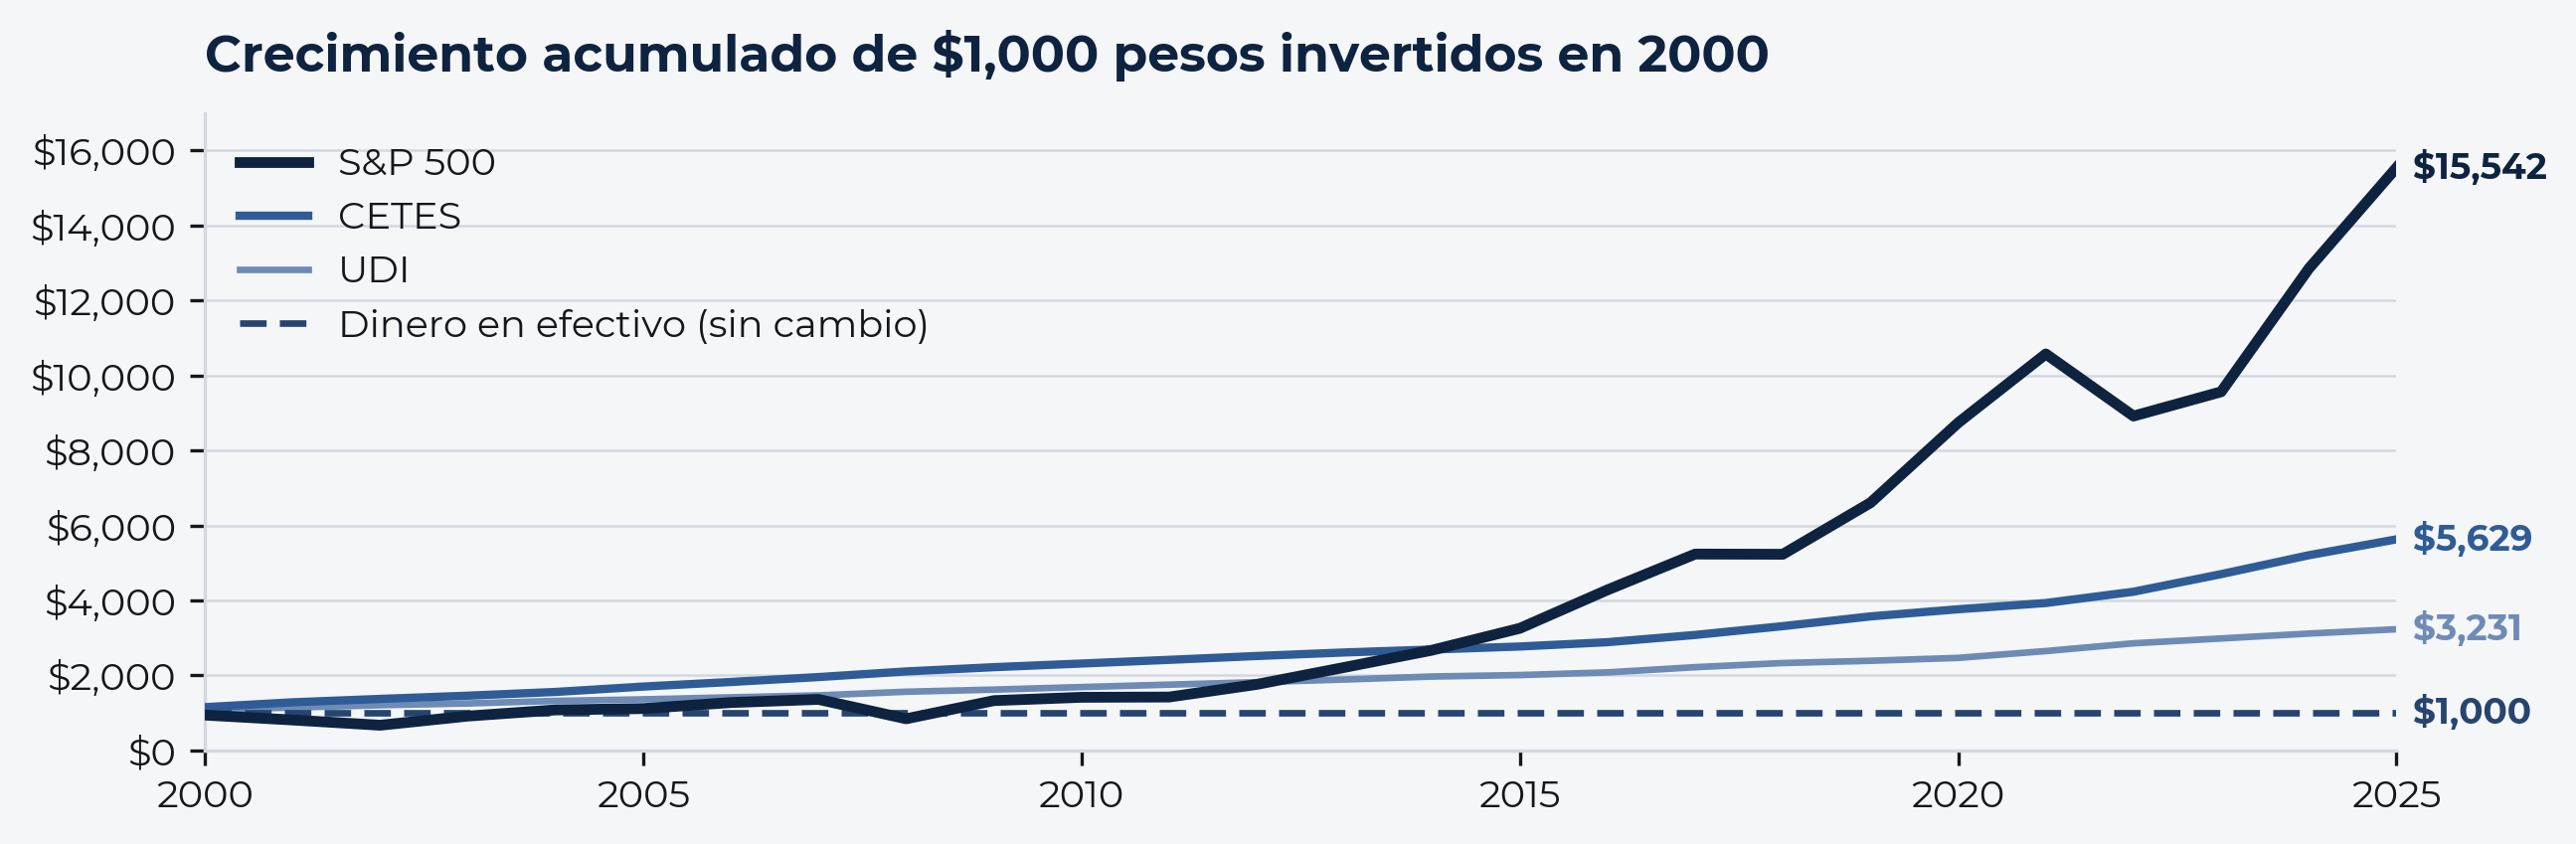
Qué pasó con $1,000 pesos mexicanos entre 2000 y 2025, según dónde se colocaron.
Cuando compras una acción, te vuelves dueño de una parte de una empresa: puedes beneficiarte de su crecimiento y de los dividendos. Por eso invertir en empresas suele tener mayor potencial de crecimiento. Con Cetes, básicamente le prestas dinero al gobierno y recibes rendimientos garantizados. Es una opción más conservadora, pero su objetivo principal es preservar el capital, no multiplicarlo. Y si tu dinero no genera rendimiento, la inflación se encarga de que cada vez puedas comprar menos con él.
11.1% anual
Ser dueño de empresas que generan utilidades y las reinvierten. Puede subir y bajar más en el corto plazo, pero es el motor real de creación de patrimonio en el largo plazo.
4.6% anual
La UDI (Unidad de Inversión) es un instrumento de medida creado por el Banco de México cuyo valor se ajusta diariamente según la inflación.
−4.1% anual
En efectivo, $1,000 de 2000 siguen siendo $1,000 en 2025, pero hoy compran lo que antes compraban $339 pesos.
Datos históricos reales, no una proyección: la bolsa cayó en 2002, 2008 y 2022, y aun así terminó muy por encima de la renta fija.
Desliza la gráfica hacia los lados para verla completa.
| Instrumento | Factor acumulado | Valor en 2025 | Rendimiento anual compuesto |
|---|---|---|---|
| S&P 500 | 15.5x | $15,542 | 11.1% |
| Cetes | 5.6x | $5,629 | 6.9% |
| UDI | 3.2x | $3,231 | 4.6% |
| Dinero en efectivo | 1.0x | $1,000 equivalen a $339 | −4.1% |
El rendimiento anual compuesto (CAGR, por sus siglas en inglés) es el rendimiento promedio por año. Abajo puedes proyectarlo con tus propias cantidades.
Pasa el cursor o el dedo por la gráfica para ver cada año.
| Instrumento | Rendimiento anual | Valor final | Tu dinero se multiplica |
|---|
Fuentes. Rendimiento anual compuesto de 2000 a 2025: S&P 500 con dividendos reinvertidos, convertido a pesos con el tipo de cambio FIX de cada año (S&P Dow Jones Indices y Banco de México); Cetes a 28 días, tasa promedio anual (Banco de México, SIE); UDI, variación anual (Banco de México, serie CP150); inflación INPC (INEGI). Se proyecta como si cada instrumento rindiera su promedio histórico cada año. Los rendimientos pasados no garantizan rendimientos futuros.